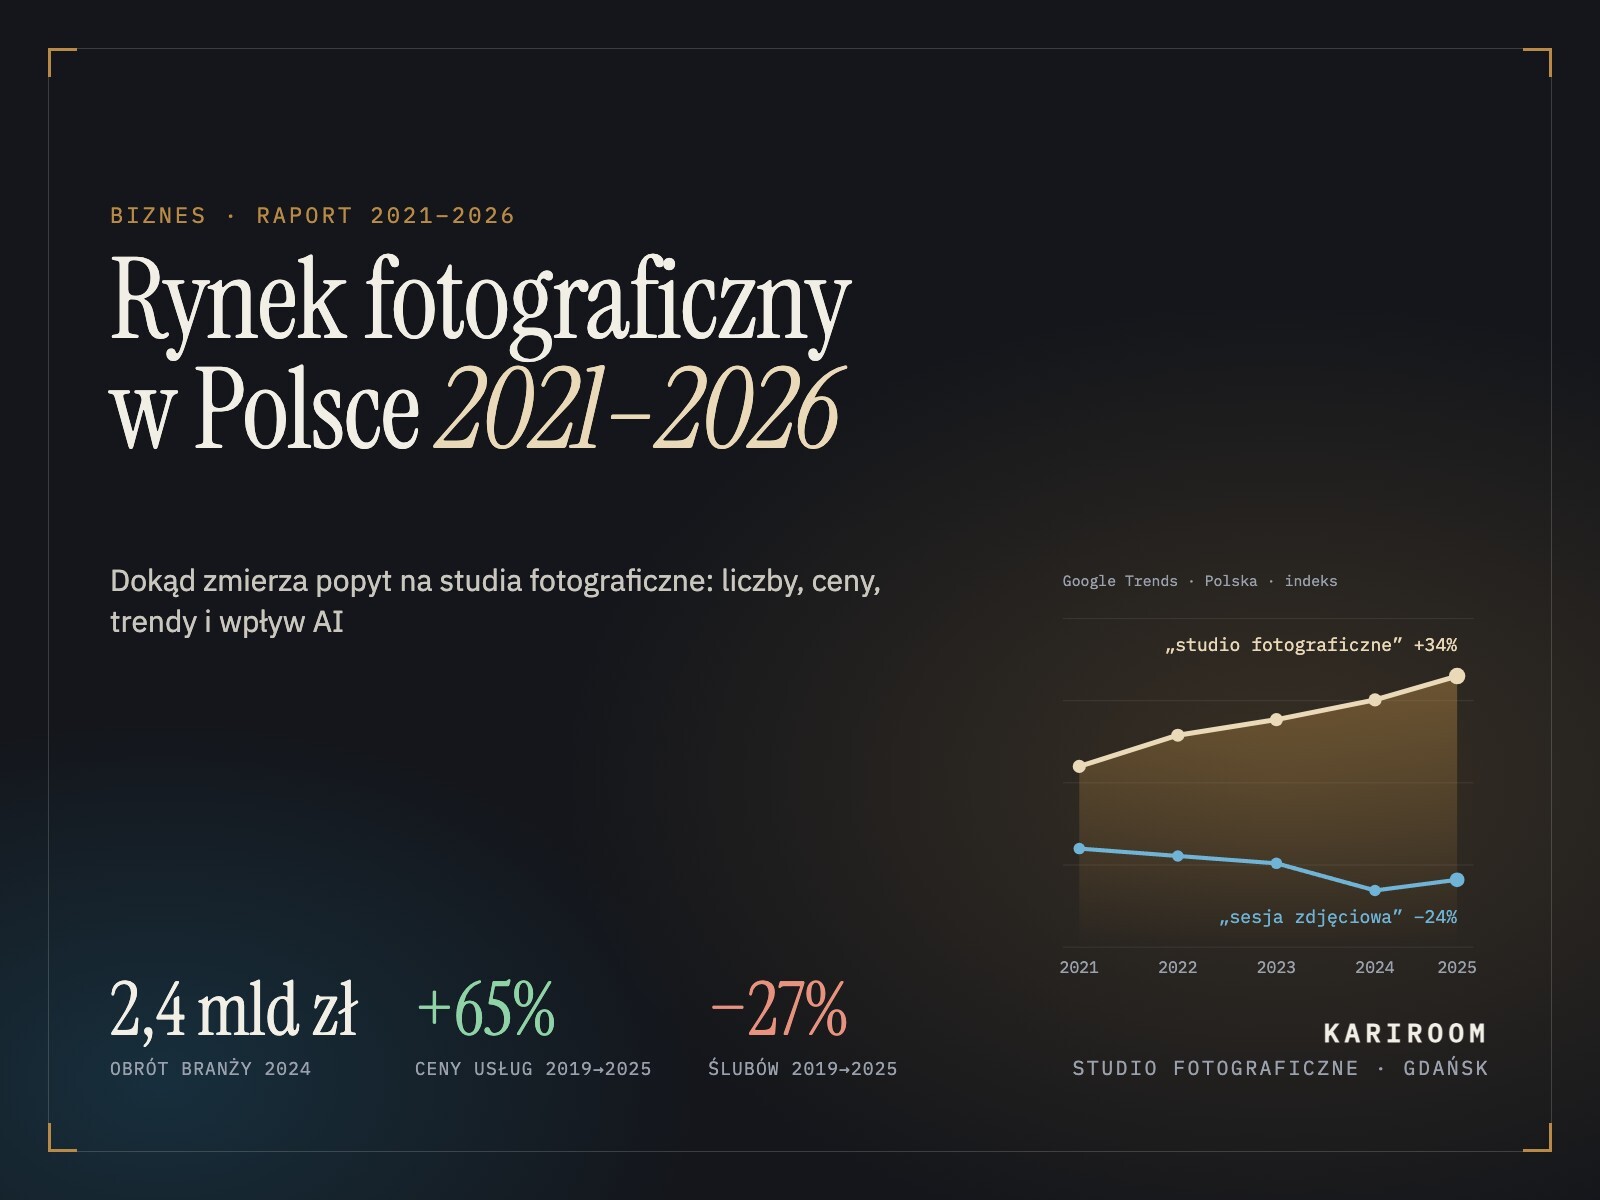
W skrócie: Rynek fotograficzny w Polsce w latach 2021–2026 rośnie wartościowo, ale nie ilościowo. Obrót branży (PKD 74.20) wzrósł z 1,4 do 2,4 mld zł w latach 2019–2024, jednak ceny usług fotograficznych poszły w górę o 65% (2019→2025), więc realny wolumen zwiększył się tylko o około 12%. Czy popyt na studia fotograficzne rośnie? Tak. Zainteresowanie hasłem „studio fotograficzne” w Google Trends wzrosło o 34% (2021→2025), a „sesja zdjęciowa” spadło o 24% — klienci coraz częściej szukają przestrzeni do własnej produkcji treści, a nie usługi fotografa. Typowa stawka wynajmu to 100–150 zł/h (Warszawa ok. 175 zł/h). Największą presję AI odczuwa fotografia produktowa; najbardziej odporny segment to wynajem studia, sesje wizerunkowe i wydarzenia. 👉 Sprawdź terminy i zarezerwuj studio KARIROOM w Gdańsku.
Poniżej pełna analiza: dane Eurostat i GUS, Google Trends z pięciu lat, ceny wynajmu studiów w pięciu miastach, segmenty popytu, wpływ generatywnej AI i scenariusze na lata 2026–2028. Dane zebrane 5 września 2026 r.
Najważniejsze wnioski
- Wzrost nominalny przy płaskim wolumenie. Obrót branży fotograficznej wzrósł o 72% (2019→2024), ceny usług o 53% w tym samym okresie. Pandemia dała dołek w 2020 r. i odbicie w 2021 r.; inflację 2022–2023 branża przełożyła na cennik — 82% fotografów podniosło ceny w 2022 r., a 48% odnotowało jednocześnie spadek popytu.
- Fragmentacja: więcej graczy, nie więcej pieniędzy na gracza. Liczba rejestracji w dziale PKD 74 rośnie o 5–7% rocznie, ale aktywnych przedsiębiorstw stricte fotograficznych jest mniej niż w 2021 r. (12,5 tys.).
- Popyt przesuwa się w stronę studia jako infrastruktury. Najczęstsze zapytanie powiązane ze „studio fotograficzne” to „wynajem”. Ludzie szukają miejsca, do którego przyjdą ze swoim projektem.
- Segmenty rodzinne kurczą się demograficznie, e-commerce i marka osobista rosną. Ślubów jest o 27% mniej niż w 2019 r., urodzeń o 36% mniej. Za to e-commerce zmierza do 192 mld zł w 2028 r., a Instagram i TikTok mają w Polsce po 16–17 mln użytkowników.
- Generatywna AI uderza najpierw w packshoty i „instagramowe” sesje produktowe. Google Pomelli Photoshoot tworzy sesję produktową z jednego zdjęcia lub adresu URL produktu i jest dostępny w UE od kwietnia 2026 r.
Wielkość rynku: obrót, liczba firm, ceny
Jedyny oficjalny szereg danych dokładnie dla klasy PKD 74.20 „Działalność fotograficzna” pochodzi ze statystyki strukturalnej przedsiębiorstw Eurostat (SBS, dane GUS). Liczone są tylko aktywne przedsiębiorstwa z obrotem i zatrudnieniem, a nie wpisy w rejestrze.
| Rok | Przedsiębiorstwa | Obrót, mln € | Obrót, mld zł* | Zatrudnieni | Ceny usług foto, r/r | Inflacja HICP, r/r |
|---|---|---|---|---|---|---|
| 2019 | 11 540 | 322,3 | 1,39 | 14 695 | +2,8% | +2,1% |
| 2020 | 11 826 | b.d. | b.d. | b.d. | +5,6% | +3,7% |
| 2021 | 13 304 | 366,4 | 1,67 | 16 611 | +5,0% | +5,2% |
| 2022 | 12 483 | 437,5 | 2,05 | 15 615 | +15,4% | +13,2% |
| 2023 | 12 421 | 500,3 | 2,27 | 15 635 | +11,8% | +10,9% |
| 2024 | 12 477 | 553,8 | 2,39 | 15 488 | +7,1% | +3,7% |
| 2025 | — | — | — | — | +7,7% | +3,3% |
* Przeliczenie po średniorocznym kursie NBP. Od 2021 r. Eurostat stosuje wskaźnik „net turnover”, więc skok 2019→2021 jest częściowo metodologiczny. Źródła: Eurostat SBS M74.20, HICP CP09425 „Usługi fotograficzne”.
- Ceny usług fotograficznych rosną szybciej niż inflacja drugi rok z rzędu (2024: +7,1% wobec +3,7%; 2025: +7,7% wobec +3,3%). Branża nadal przenosi koszty na klienta już po szczycie inflacji.
- Liczba aktywnych przedsiębiorstw stoi w miejscu — ok. 12,4–12,5 tys. od 2022 r., zatrudnienie ok. 15,5 tys. To branża mikrofirm: 1,24 zatrudnionego na firmę.
- Średni obrót aktywnej firmy: 120 tys. zł (2019) → 191 tys. zł (2024). Prawie cały przyrost tłumaczą ceny.
Rejestr REGON: rejestracji dużo więcej niż aktywnych firm
GUS nie wyodrębnia klasy 74.20 w statystyce rejestrowej — tylko cały dział PKD 74 (fotografia, design, tłumaczenia, pozostała działalność profesjonalna). W dziale 74 liczba podmiotów rośnie stabilnie, a udział zawieszonych wzrósł z 13% do 22%.
| Stan na 31.12 | Dział 74, Polska | Warszawa | Kraków | Wrocław | Poznań | Gdańsk |
|---|---|---|---|---|---|---|
| 2019 | 88 581 | 11 989 | 4 227 | 2 836 | 3 113 | 2 066 |
| 2021 | 97 327 | 13 173 | 4 642 | 3 148 | 3 318 | 2 340 |
| 2023 | 111 497 | 16 066 | 5 359 | 3 803 | 3 745 | 2 785 |
| 2025 | 123 279 | 18 537 | 6 108 | 4 378 | 4 090 | 3 205 |
| Zmiana 2019→2025 | +39% | +55% | +44% | +54% | +31% | +55% |
Źródło: GUS „Zmiany strukturalne grup podmiotów gospodarki narodowej w rejestrze REGON”, Bank Danych Lokalnych (zmienna 152108).
Uwaga na fałszywą liczbę. W sieci krąży dana „97 462 aktywnych JDG z PKD 74.20.Z, z czego 11 760 w Warszawie”. To zliczenie wszystkich działalności, które mają kod 74.20.Z gdziekolwiek na liście, a nie jako przeważający. Realna skala to 12–13 tys. aktywnych firm, dla których fotografia jest głównym profilem.
Rok 2022 oczami fotografów
Jedyne polskie badanie wpływu koniunktury: ankieta platformy MMNT, 500 fotografów, październik 2022 (rozesłana przez PAP; metodologia nieujawniona, próba nielosowa). Popyt w 2022 r. wobec 2021 r.: 48% — spadł, 30% — bez zmian, 22% — wzrósł. Ceny: 82% podniosło (48% do 15%, 34% powyżej 15%). Dochody: 44% wzrosły, 38% spadły. Główne kanały pozyskiwania klientów: Instagram 59%, Facebook 43%, własna strona 31%, polecenia 24%.
Popyt na studia fotograficzne: Google Trends 2021–2026
Dane Google Trends dla Polski z pięciu lat; każde hasło znormalizowane do własnego szczytu (0–100), średnie roczne. Hasła „wynajem studia fotograficznego”, „studio samoobsługowe” i „self photo studio” są poniżej progu Trends — popyt na te frazy jest na razie śladowy.
| Hasło · średni indeks roczny | 2021* | 2022 | 2023 | 2024 | 2025 | 2026* | 2022→2025 |
|---|---|---|---|---|---|---|---|
| studio fotograficzne | 49,8 | 55,7 | 58,6 | 62,3 | 66,7 | 60,1 | +20% |
| sesja zdjęciowa | 33,9 | 32,6 | 31,3 | 26,3 | 28,2 | 25,8 | −13% |
| fotograf | 66,1 | 74,1 | 69,6 | 66,8 | 64,2 | 67,8 | −13% |
| wynajem studia fotograficznego | 0 | 1,2 | 2,5 | 0 | 0 | 3,1 | szum |
| studio samoobsługowe | 0 | 0 | 0 | 0 | 1,9 | 0 | szum |
* 2021 — tylko wrzesień–grudzień; 2026 — styczeń–sierpień (bez sezonowego szczytu październik–styczeń). Źródło: Google Trends PL, 05.09.2026.
- Co kryje się za hasłem „studio fotograficzne”? Najczęstsze powiązane zapytanie to „wynajem studio fotograficzne” (indeks 100), dalej „studio fotograficzne poznań” (34), „do wynajęcia” (27), „katowice” (27), „warszawa wynajem” (21), „domowe studio fotograficzne” (16). Wzrost zainteresowania studiem to przede wszystkim wzrost zainteresowania wynajmem przestrzeni.
- Sezonowość jest stabilna: szczyty w październiku–styczniu (sesje świąteczne, noworoczne), dołek w czerwcu. Styczeń 2025 to najwyższa wartość z pięciu lat.
- Rosnące zapytania: „ai sesja zdjęciowa” +1800%, „sesja zdjęciowa kobieca” +180%, „ile kosztuje sesja zdjęciowa” +80%, „sesja dla par” +40%, „ile kosztuje fotograf na wesele” +120%. Wrażliwość cenowa rośnie.
- Geografia: dla „studio fotograficzne” prowadzą mazowieckie i łódzkie (100), dalej zachodniopomorskie (87), małopolskie (85), pomorskie (82).
Ile kosztuje wynajem studia fotograficznego w Polsce?
Spisu studiów w Polsce nie ma. Poniżej liczba ofert w czterech katalogach na dzień 05.09.2026. Bookfolino liczy sale, a nie firmy (Astra Studio = 8 wpisów), więc realnych wynajmujących w Warszawie jest ok. 40.
| Miasto | Bookfolino | Cena zł/h (min / mediana / max) | Sesje.app | Fotoszukacz | Pxly |
|---|---|---|---|---|---|
| Warszawa | 61 | 50 / 175 / 600 | 19 | 37 | 6 |
| Wrocław | 21 | 90 / 150 / 1054 | 22 | 7 | 5 |
| Kraków | 18 | 35 / 122 / 169 | 16 | 5 | 3 |
| Poznań | 10 | 80 / 145 / 150 | 0 | 5 | 10 |
| Gdańsk (Trójmiasto) | 3 | 130 / — / 170 | 0 | 8 | 1 |
Korytarz cenowy wynajmu w Polsce: 100–150 zł/h, mediana Bookfolino dla 202 studiów — 150 zł/h, Warszawa ok. 175 zł/h. Cenniki studiów to potwierdzają: Warszawa 100–200 zł/h, Kraków 139 zł/55 min i 1190 zł/dzień, Wrocław ok. 120 zł/h, Poznań 170 zł/h, Trójmiasto 100–170 zł/h. W Gdańsku w katalogach widać zaledwie kilka ofert — podaż jest tu wyraźnie mniejsza niż w Warszawie czy Wrocławiu. Aktualne stawki KARIROOM znajdziesz w cenniku wynajmu studia.
Nowe formaty: studia samoobsługowe, abonamenty, studia do Reels
Studia samoobsługowe („studio bez fotografa”)
Format: lustro, pilot, ustawione światło, do 4 osób, wszystkie zdjęcia w 24 h. Pierwsze w Polsce — PATRZ w Warszawie, od ok. połowy 2023 r. We wrześniu 2026 r. działa 8 punktów w 7 miastach, wszystkie niezależne, bez sieci. Dwa już zamknięto (SelfStreet Wrocław, UClick Warszawa). Ceny: 200–250 zł za 30 min, 290–400 zł za godzinę — PATRZ 250/400, SES.JA Łódź 230/350, Mirror Kraków 220/290, QUICKPIC Poznań 200/300, Looknij Gdańsk 180 (45 min)/249. Koreańskiego formatu „four-cut photo booth” w Polsce nie znaleziono.
Abonament na godziny i studio jako coworking
Spisak Studio (Katowice): 10/20/30 h miesięcznie za 800/1400/1800 zł, czyli 80→60 zł/h, z góry, niewykorzystane godziny przepadają; grupa docelowa to nie tylko fotografowie, ale i twórcy treści, trenerzy, agencje. ZDW Studio Club: 700 zł/10 h, 900 zł/15 h. Studio Salach: 700 zł/mies. Bookfolino uruchamia rezerwacje online od sierpnia 2026 r. — pojawia się pośrednik w wynajmie godzinowym.
Studia do Reels i TikToka
Osobnej niszy „content studio” prawie nie ma: to te same studia foto i podcastowe z dopiskiem „Reels”. Ceny 80–170 zł/h bez operatora, ok. 450 zł/h netto z realizatorem (min. 2 h). Hasło „studio do nagrań” dopiero pojawia się w Trends (indeks 2,4 w 2026 r.).
Ekonomia studia na godziny (szacunek): przy 150 zł/h i obłożeniu 4 h dziennie przez 22 dni studio generuje ok. 13 tys. zł miesięcznie; przy 100 zł/h w regionach — 8,8 tys. zł. Abonamenty po 60–80 zł/h to próba sprzedania obłożenia z góry, a nie rabat: stawki jednorazowe tych samych studiów to 60–90 zł/h.
Segmenty popytu: śluby, noworodki, e-commerce, wizerunek
| Segment | Baza popytu | Ceny 2025/26 | Kierunek |
|---|---|---|---|
| Fotografia ślubna | Śluby: 183 tys. (2019) → 145 (2020) → 168 (2021) → 155,8 → 145,9 → 135,4 → ok. 133 tys. (2025). I półrocze 2026: 50,2 tys. wobec 48,3 — pierwszy plus od pięciu lat. | 41% fotografów do 2 499 zł, 48% — 2 500–3 999 zł, 8% — 4 000–5 999 zł. Warszawa 5 000–8 000 zł, małe miasta 3 000–5 500 zł. Foto+wideo = 10–15% budżetu wesela. | Baza −27%; premiumizacja, rosnące „ile kosztuje”, pozycjonowanie „bez AI” jako USP. |
| Noworodkowa i rodzinna | Urodzenia: 375 tys. (2019) → 355 → 332 → 305 → 272 → 250,8 → 238,3 tys. (2025). I półrocze 2026: 115,0 wobec 115,8 tys. — spadek hamuje. | Sesja noworodkowa Warszawa 750–1 150 zł (5–10 ujęć), rynek 800–2 500 zł; rodzinna studyjna 850–1 250 zł; świąteczne mini-sesje 450–1 050 zł. | Klientów o jedną trzecią mniej niż w 2019 r., rośnie paragon; koncentracja u studiów z rozpoznawalnym stylem. |
| Produktowa (e-commerce) | E-commerce: 140 mld zł (2024) → 192 mld zł (2028), CAGR 8% (PwC Strategy&). Allegro: GMV w Polsce 60,7 mld zł (2024), ponad 163 tys. aktywnych sprzedawców, 80+ mln ofert. | Packshot na białym tle: 25 zł/szt. (2021) → 45 zł (2025) w tym samym studiu; rynek 35–120 zł/szt., ghost mannequin 70–150 zł, 360° 150–400 zł, aranżowane 150–300 zł/ujęcie. | Największy wolumen i największa ekspozycja na AI. |
| Wizerunkowa i social media | Instagram w Polsce 17,1 mln użytkowników (III 2026, +5% r/r), TikTok 16,4 mln (+8%). Influencer marketing: 240 mln zł (2024) → 280–320 mln zł (2025). | LinkedIn 300–800 zł, standard 600–1 500 zł, marka osobista 800–2 500 zł, zespół firmowy 2 000–8 000+ zł; pakiety studyjne 550–1 600 zł za 1–2 h. | Jedyny segment, który wszystkie źródła wskazują jako rosnący — razem z wynajmem studiów pod content. |
Źródła: GUS (małżeństwa, urodzenia), raport „Fotografia ślubna w Polsce 2024”, PwC Strategy&, Allegro, Mediapanel, IAB Polska, cenniki studiów.
AI a fotografia: co już się wydarzyło
- Google Pomelli Photoshoot (premiera 19.02.2026, w UE od 21.04.2026): sesja produktowa z jednego zdjęcia ze smartfona albo samego adresu URL produktu, szablony Studio / Lifestyle / Floating / In use. Branżowy Fotopolis pisze wprost, że narzędzie „idzie po chleb powszedni” fotografów od prostych sesji produktowych i radzi dywersyfikację oferty.
- Zalando: 70% obrazów editorial w IV kw. 2024 r. wygenerowane przez AI, koszty −90%, 3–4 dni zamiast 6–8 tygodni, „cyfrowe bliźniaczki” modelek. LPP (Sinsay, Cropp, House) zastępuje sesje wirtualnymi modelami. Polskie PNF Studio sprzedaje ubrania „na modelach AI” po 45–99 zł za ujęcie, „o 70% taniej” niż sesja.
- Allegro od 02.08.2026 wymaga oznaczania zdjęć AI zgodnie z AI Act (pole aiCoCreatedContent.images w API). Własnego generatora Allegro nie ma — sprzedawcy używają Google Product Studio i Photoroom.
- Badanie brytyjskie AOP (styczeń 2026): 58% fotografów straciło zlecenia na rzecz generatywnej AI (30% w połowie 2024 r.), przede wszystkim proste sesje produktowe i social media. Polskiego odpowiednika nie ma — stosuje się przez analogię.
- Popyt sam wysyła sygnał: „ai sesja zdjęciowa” to najszybciej rosnące zapytanie powiązane (+1800%); 53% polskich e-kupujących używa już AI przy zakupach (Gemius 2025).
Dokąd zmierza rynek 2026–2028: scenariusze według segmentów
| Segment | Kierunek | Co się dzieje |
|---|---|---|
| Packshot i katalog | Pod presją | Białe tło, proste lifestyle, sesje „na Instagram” dla małych firm. Cena za ujęcie będzie spadać, wolumen ucieka do Pomelli/Photoroom i narzędzi marketplace’ów. Przetrwa hybryda: realny produkt + tło AI, trudne faktury, 360°, duże marki z wymogiem wiarygodności. |
| Śluby, noworodki, rodzina | Kurczy się demograficznie | Baza −27–36% w sześć lat, stabilizacja dopiero w 2026 r. Wzrost tylko przez paragon i styl. Nisza „bez AI” i „analog” jako marker autentyczności. |
| Wynajem przestrzeni i content | Rośnie | Jedyny segment, w którym rosną jednocześnie wyszukiwania, podaż i ceny. Klient to nie zleceniodawca zdjęć, lecz producent treści: przedsiębiorca, ekspert, twórca, marka, fotograf bez własnego studia. Modele: wynajem na godziny, abonament, self-service, studio + operator do Reels. |
| Wizerunek, wydarzenia, reportaż | Stabilnie | Marka osobista i LinkedIn, zespoły firmowe, konferencje, wydarzenia na żywo. AI nie zastępuje obecności. Paragon rośnie razem z budżetami influencer marketingu (+17–33% rocznie). |
Co to oznacza dla studia fotograficznego jako biznesu?
- Studio staje się infrastrukturą, a nie pracownią fotografa. Popyt na „wynajem” przeważa nad popytem na „sesję”. Obłożenie przynoszą twórcy treści, przedsiębiorcy i zewnętrzni fotografowie, nie tylko własni klienci na portret.
- Kotwica cenowa 100–150 zł/h w kraju i 175 zł/h w Warszawie. Różnicowanie idzie przez wyposażenie (cyklorama, światło dzienne, rekwizyty, wypożyczalnia), nie przez cenę: z 61 warszawskich ofert 22 ma cykloramę, 30 — światło dzienne.
- Self-service to najmłodszy format, ale już z pierwszymi zamknięciami. 8 punktów w trzy lata, paragon 250–400 zł za 30–60 min, czyli 2–3 razy więcej niż klasyczny wynajem za ten sam czas. Nisza realna, lecz wąska, a popytu w wyszukiwarce jeszcze nie widać.
- Więcej graczy przy płaskim realnym wolumenie = walka o obłożenie. Abonamenty i pakiety godzin, praca z sezonowością (październik–styczeń) i długie kontrakty firmowe znaczą więcej niż stawka za godzinę.
- Ryzyko AI nie dotyczy wynajmu, tylko usługi. Studio sprzedające czas i przestrzeń na Pomelli nie ucierpi. Studio sprzedające packshoty po 35 zł za sztukę ucierpi pierwsze.
W Trójmieście podaż studiów na wynajem jest wciąż niewielka w porównaniu z Warszawą czy Wrocławiem, a popyt na przestrzeń do własnych produkcji rośnie tak samo jak w całej Polsce. W KARIROOM na Morenie w Gdańsku wynajmiesz salę z cykloramą i światłem na godziny — do sesji wizerunkowej, nagrań Reels, packshotów czy sesji z własnym fotografem. Sesję produktową opisaliśmy osobno: fotografia produktowa w Gdańsku.
👉 Sprawdź dostępne terminy i zarezerwuj studio KARIROOM
Metodologia i wiarygodność danych
Analiza powstała 5 września 2026 r. Szeregi pierwotne (Eurostat SBS i HICP, GUS REGON i BDL, Google Trends, cenniki studiów) można cytować. Katalogi wynajmu (Bookfolino, Sesje.app, Fotoszukacz, Pxly, Booksy) pokazują rząd wielkości na konkretny dzień i zmieniają się codziennie; liczą sale, nie firmy. Ankieta MMNT 2022 to badanie platformy, nie statystyka branżowa. Czego nie udało się ustalić: liczby firm dokładnie dla PKD 74.20 według miast, danych SBS za 2025 r., dat otwarcia studiów samoobsługowych (szacunek na podstawie pierwszych publikacji), polskiego badania fotografów o AI oraz ilościowego wpływu AI na obłożenie polskich studiów po kwietniu 2026 r.
Najczęstsze pytania (FAQ)
Czy rynek fotograficzny w Polsce rośnie?
Wartościowo tak: obrót branży PKD 74.20 wzrósł z 1,4 do 2,4 mld zł w latach 2019–2024. Realnie prawie nie — ceny usług fotograficznych wzrosły o 53% w tym okresie, więc wolumen zwiększył się o ok. 12% w pięć lat.
Czy popyt na studia fotograficzne rośnie?
Tak. Zainteresowanie hasłem „studio fotograficzne” w Google Trends wzrosło o 34% w latach 2021–2025, a najczęstsze zapytanie powiązane to „wynajem”. Jednocześnie hasło „sesja zdjęciowa” spadło o 24%.
Ile kosztuje wynajem studia fotograficznego w Polsce?
Typowo 100–150 zł za godzinę; mediana w katalogu Bookfolino dla 202 studiów to 150 zł/h, w Warszawie ok. 175 zł/h. Studia samoobsługowe kosztują 200–250 zł za 30 minut.
Ilu fotografów pracuje w Polsce?
Aktywnych przedsiębiorstw z działalnością fotograficzną jako głównym profilem jest ok. 12,5 tys. (Eurostat SBS, 2024), zatrudniają ok. 15,5 tys. osób. Liczba „97 tys. fotografów” z rejestru CEIDG obejmuje wszystkie firmy z kodem 74.20.Z na liście dodatkowej i jest zawyżona.
Czy AI zastąpi fotografów?
Najpierw w prostych sesjach produktowych i social media: Google Pomelli Photoshoot generuje sesję z jednego zdjęcia, a Zalando i LPP używają wirtualnych modeli. Wynajem studia, sesje wizerunkowe, wydarzenia i reportaż pozostają odporne — AI nie zastępuje obecności.
Które segmenty fotografii będą rosnąć w latach 2026–2028?
Wynajem przestrzeni i produkcja treści (Reels, TikTok, marka osobista), fotografia wizerunkowa i wydarzenia. Segmenty ślubny i noworodkowy kurczą się demograficznie (−27% ślubów, −36% urodzeń od 2019 r.), a packshoty tracą na rzecz AI.
Źródła
- Eurostat, Structural Business Statistics — NACE M74.20 Photographic activities, Polska
- Eurostat, HICP — CP09425 Photographic services, Polska
- GUS, „Zmiany strukturalne grup podmiotów gospodarki narodowej w rejestrze REGON” 2019–2025
- GUS, Bank Danych Lokalnych — podmioty wg PKD, dział 74 (zmienna 152108)
- GUS, „Sytuacja demograficzna Polski do 2023 roku”; Ludność — I półrocze 2026
- Bankier.pl / PAP, „Zdjęcia tylko dla bogatych. Fotografowie śmiało podnoszą ceny” — ankieta MMNT, 13.11.2022
- Google Trends, Polska, 5 lat — hasła „studio fotograficzne”, „sesja zdjęciowa”, „fotograf”, „wynajem studia fotograficznego”, „studio samoobsługowe” (05.09.2026)
- Bookfolino — katalog studiów fotograficznych, mediany cen
- Sesje.app — „Ile kosztuje wynajem studia”
- Fotoszukacz.pl — oferty wynajmu studia fotograficznego (Gdańsk, Kraków, Warszawa, Wrocław, Poznań)
- Booksy — profile studiów samoobsługowych (PATRZ, SES.JA, Mirror, QUICKPIC, Looknij, PO SWOJEMU)
- Spisak Studio — abonamenty na godziny
- Dawid Mitoraj, „Raport: Fotografia ślubna w Polsce 2024”
- PwC Strategy&, „Polski rynek e-commerce będzie wart 192 mld zł w 2028 roku”
- Allegro, „GMV Allegro sięgnęło 70 mld zł w 2025 r.”
- Gemius / IAB Polska, „E-commerce w Polsce 2025”
- Wirtualnemedia.pl / Mediapanel — użytkownicy Instagrama i TikToka w Polsce, marzec 2026
- IAB Polska, Raport Strategiczny — influencer marketing
- Winklers — cennik fotografii produktowej 2026; fotografiaproduktowa.com.pl — cennik
- Google, „Pomelli Photoshoot” (Google Labs, 19.02.2026)
- Fotopolis.pl, „Google Pomelli Photoshoot — AI idzie po twój chleb powszedni”
- Fotopolis.pl, „Ponad połowa fotografów deklaruje utratę zleceń na rzecz AI” (raport AOP, UK)
- Zalando Corporate, „Zalando explores digital twins”
- Forbes.pl — LPP i wirtualne modelki AI
- Allegro Developer — oznaczanie zdjęć AI (AI Act), 02.08.2026
- IBISWorld, „Photographic Activities in Poland”